

Wenn die Prüfer dreimal klingeln
Schmutz-, Erschwernis- und Gefahrenzulagen
Bisher war in der Praxis häufig unklar, welche Unterlagen im Prüfungsfall tatsächlich ausreichen, um die Steuerfreiheit einer SEG-Zulage zu belegen. Die aktualisierten Richtlinien nennen nun konkret, welche Angaben zur Dokumentation der Einhaltung der Voraussetzungen geeignet sind:
- Bezeichnung des Arbeitsplatzes, des Bereichs oder der Funktion;
- Beschreibung der typischen Arbeitsumgebung und der ausgeübten Tätigkeiten;
- Darstellung der relevanten Belastungen oder Umstände, etwa durch eine Fotodokumentation;
- Aufzeichnungen über das zeitliche Ausmaß der Tätigkeiten, die eine außerordentliche Verschmutzung, Erschwernis oder Gefahr bewirken.
Arbeitgeber, die SEG-Zulagen steuerfrei abrechnen, sollten diese Unterlagen vorsorglich erstellen und laufend aktuell halten. Im Rahmen einer Lohnsteuerprüfung trägt der Arbeitgeber die Nachweislast.
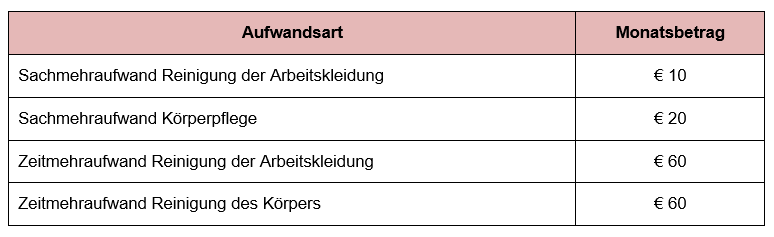
Neu ist auch, dass die Richtlinien für Schmutzzulagen nun einen klaren Berechnungsrahmen
vorgeben. Die Steuerfreiheit ist auf jenen Betrag beschränkt, der den tatsächlichen üblichen Sach- und Zeitmehraufwand des Arbeitnehmers durch die Verschmutzung abdeckt. Als Ausgangspunkt für die Schätzung können folgende Monatsbeträge herangezogen werden:
Contact